물타기는 보유 종목의 가격이 떨어졌을 때 주식을 더 사서 평단가를 낮추는 것을 말합니다. 평단가가 내려가도, 같은 주가로 평가한 손실금액은 추가 매수 직후 그대로입니다. 계좌의 손실률이 작아지는 것과 잃은 돈이 줄어드는 것은 다릅니다.
설명을 위한 가정으로 서연 씨의 계좌를 보겠습니다. 보유수량 180주, 평단가 9,222원, 현재가 7,000원입니다. 추가로 쓸 예산은 100만 원이고, 일반적인 1주 단위 주문을 가정합니다. 실제 인물의 거래 경험담이 아니며 아래 금액에는 수수료·세금·배당을 넣지 않았습니다.
서연 씨는 계산기에서 평단가가 얼마나 내려가는지 먼저 봅니다. 여기에 들어갈 돈과 수량, 원으로 표시된 손실, 본전까지의 비율을 붙이면 같은 매수를 네 방향에서 읽을 수 있습니다.
① 새 평단가는 얼마가 되나요?
평단가는 주식 한 주를 사는 데 평균 얼마를 썼는지를 나타냅니다. 서연 씨가 이번에 142주를 더 산다고 놓으면 계산은 이렇습니다. 142주가 나오는 과정은 다음 절에서 이어집니다.
- 기존 매입금액: 180 × 9,222 = 1,659,960원
- 추가 매입금액: 142 × 7,000 = 994,000원
- 새 평단가: (1,659,960 + 994,000) ÷ (180 + 142)
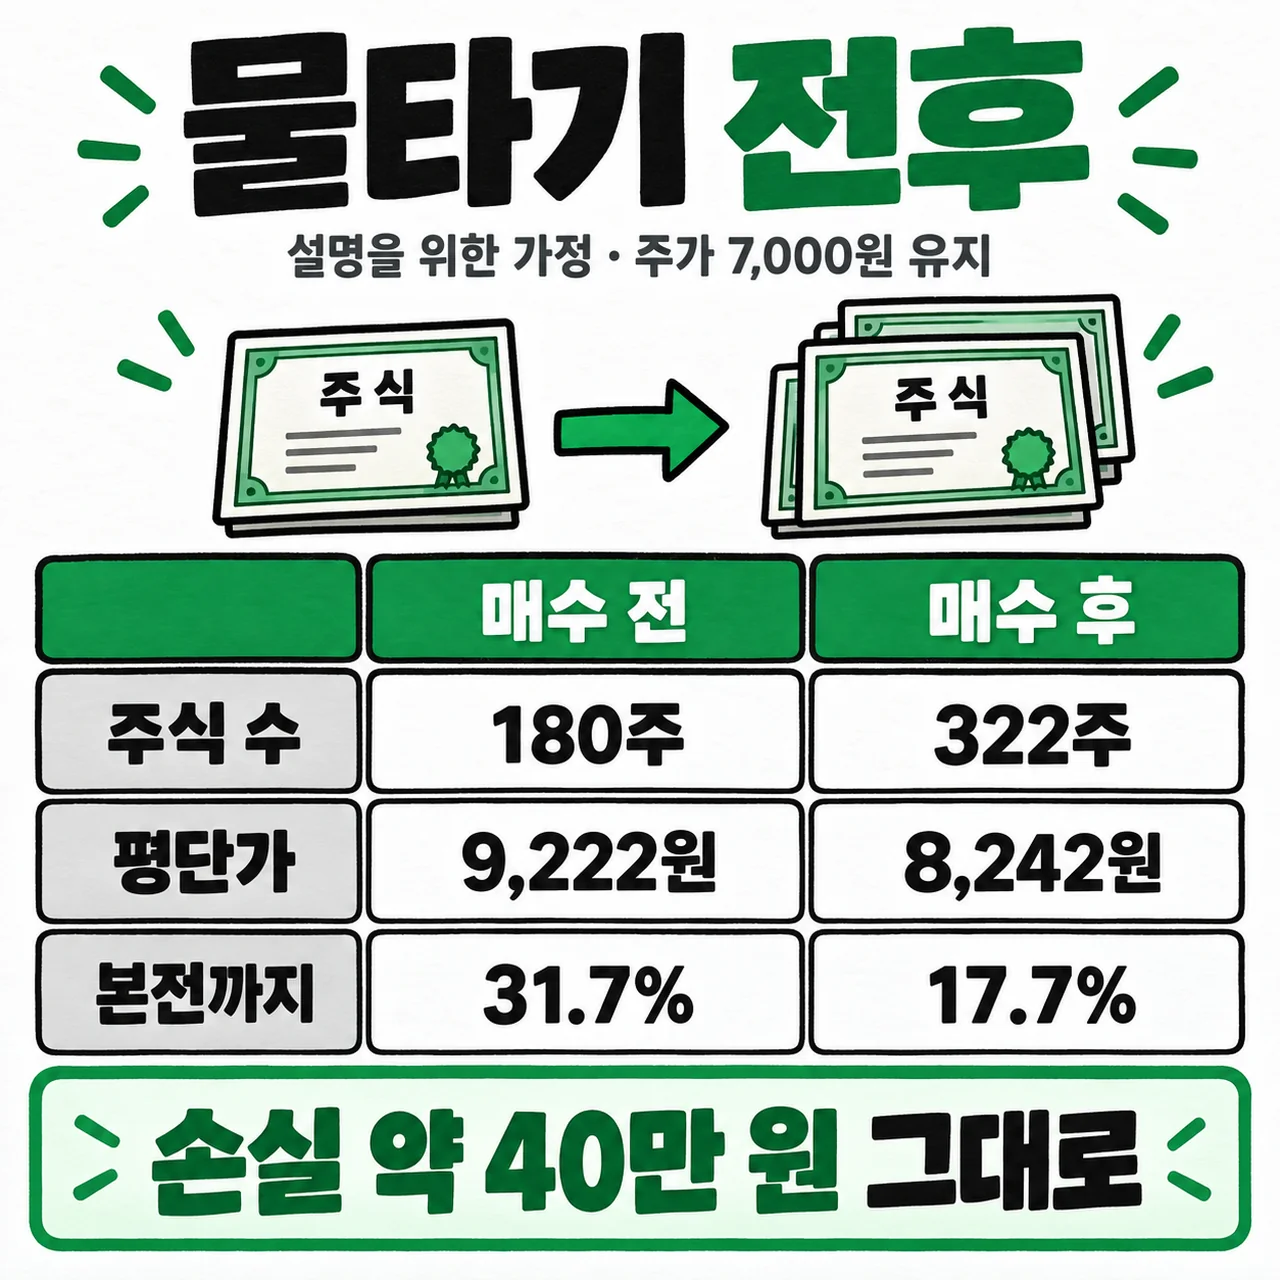
- 2,653,960 ÷ 322 = 8,242.111…원 → 8,242원
표시된 평단가끼리 빼면 9,222 − 8,242 = 980원 내려갑니다.
두 가격을 더해서 2로 나눈 값은 아닙니다. 기존 180주와 새로 산 142주의 수량이 다르거든요. 많이 산 쪽의 가격이 평균에 더 크게 반영됩니다. 같은 7,000원에 사더라도 몇 주를 더 샀는지에 따라 새 평단가는 달라집니다.
평단가 계산 글은 여러 번 산 금액을 합치는 과정부터 다룹니다. 그 글은 원래 매입금액 166만 원을 유지했고, 여기서는 계산기에 입력한 평단가 9,222원에 180주를 곱했습니다. 기존 매입금액에 40원 차이가 있지만, 두 경우 모두 새 평단가는 원 단위 반올림으로 8,242원입니다.
② 100만 원을 넣으면 몇 주를 살 수 있나요?
예산을 한 주 가격으로 나눠 봅니다.
1,000,000 ÷ 7,000 = 142.857…주
1주 단위 주문이므로 소수점 아래는 버립니다. 추가로 살 수 있는 수량은 142주이고, 남는 돈은 6,000원입니다. 반올림해서 143주로 계산하면 예산보다 많은 돈을 쓰게 됩니다.
- 실제로 들어가는 돈: 142 × 7,000 = 994,000원
- 남은금액: 1,000,000 − 994,000 = 6,000원
- 매수 후 총수량: 180 + 142 = 322주
평단가에 들어가는 돈도 100만 원 전체가 아니라 994,000원입니다. 6,000원은 주식을 사는 데 쓰지 않았으니까요.
계산기 막대에서 더 낮은 가격을 고르면 그 가격에 맞춰 수량도 바뀝니다. 주문 가격은 아무 원 단위로나 정할 수 없어서 매수가를 호가단위에 맞춰 내릴 때도 있습니다. 호가단위는 주문 가격이 움직이는 최소 간격이며, 가격대별 차이는 호가단위 글에 설명돼 있습니다.
이 예산은 서연 씨가 추가로 쓸 수 있는 현금이라는 가정입니다. 앱의 주문가능금액을 그대로 옮겼다면 현금과 같은 뜻인지 구분해야 합니다. 주문을 받을 때 확보하는 비율은 증거금률이 정해지는 방식, 나중에 부족해지는 돈의 계산은 증거금 글에서 이어집니다.
③ 평단가가 낮아졌는데 손실은 왜 그대로인가요?
추가 매수 전후 주가가 7,000원으로 같다고 놓겠습니다. 평가금액은 지금 가격으로 보유 주식을 계산한 금액이고, 여기에서 매입금액을 빼면 평가손익입니다.
- 매수 전: 180 × 7,000 − 1,659,960 = −399,960원
- 매수 후: 322 × 7,000 − 2,653,960 = −399,960원
손실은 전후 모두 약 40만 원, 정확히 399,960원으로 같습니다.
평단가 9,222원은 반올림한 값이라 180주를 곱하면 실제로 쓴 1,660,000원보다 40원 적습니다. 매입금액을 그대로 쓰는 평단가 글에서는 같은 손실이 400,000원으로 나옵니다.
새로 산 주식은 7,000원에 사서 7,000원으로 평가했습니다. 그 142주에서는 아직 이익도 손실도 생기지 않은 셈이죠. 이전에 생긴 손실을 없애는 거래가 추가된 것은 아닙니다.
손실률은 약 −24.1%에서 −15.1%로 작아집니다. 같은 손실을 나눌 매입금액이 더 커졌기 때문입니다. 반대로 이후 가격이 1,000원 움직이면, 평가금액이 움직이는 폭은 180주일 때 18만 원, 322주일 때 32만 2천 원입니다. 서연 씨 계좌에서는 평균 가격뿐 아니라 주식 수도 바뀌었습니다.
④ 본전까지 필요한 상승률은 얼마나 줄어드나요?
본전 비율은 현재가에서 평단가까지 얼마나 올라야 하는지를 계산합니다. 서연 씨의 매수 전후를 모두 7,000원에서 출발시켜야 비교할 수 있습니다.
- 매수 전: (9,222 ÷ 7,000 − 1) × 100 = 약 31.7%
- 매수 후: ((2,653,960 ÷ 322) ÷ 7,000 − 1) × 100 = 약 17.7%
본전까지 필요한 상승률은 31.7%에서 17.7%로 낮아집니다. 중간 평단가는 반올림하지 않고 마지막에 비율만 표시한 값입니다.
필요한 상승률이 줄어들었다고 그만큼 오를 가능성이나 걸리는 시간이 정해지는 것은 아닙니다. 손실률과 본전 상승률이 서로 다른 이유는 본전 계산 글의 나눗셈과 같습니다. 비용까지 회수하려면 비용을 제외한 평단가보다 높은 가격이 필요합니다.
서연 씨의 숫자는 물타기 계산기에 들어 있습니다. 첫 매수가를 현재가(0%)로 두면 새 평단가와 추가수량, 예산 잔액을 볼 수 있습니다. 결과 내역에서 평가손익과 평단까지의 비율을 이어서 확인합니다. 가격이 평단가보다 높은 곳에서 더 사는 경우에는 방향이 달라집니다. 그 비교는 불타기 글에서 같은 식으로 계산합니다.
예시 숫자는 본문의 식과 이 사이트 물타기 계산기로 대조했습니다. 일반 주식의 1주 단위 거래와 주문 방식은 삼성증권 국내주식 거래 안내를 참고했습니다. 서연 씨의 계좌는 설명을 위한 가정이며, 실제 체결가격과 거래 비용은 반영하지 않았습니다.