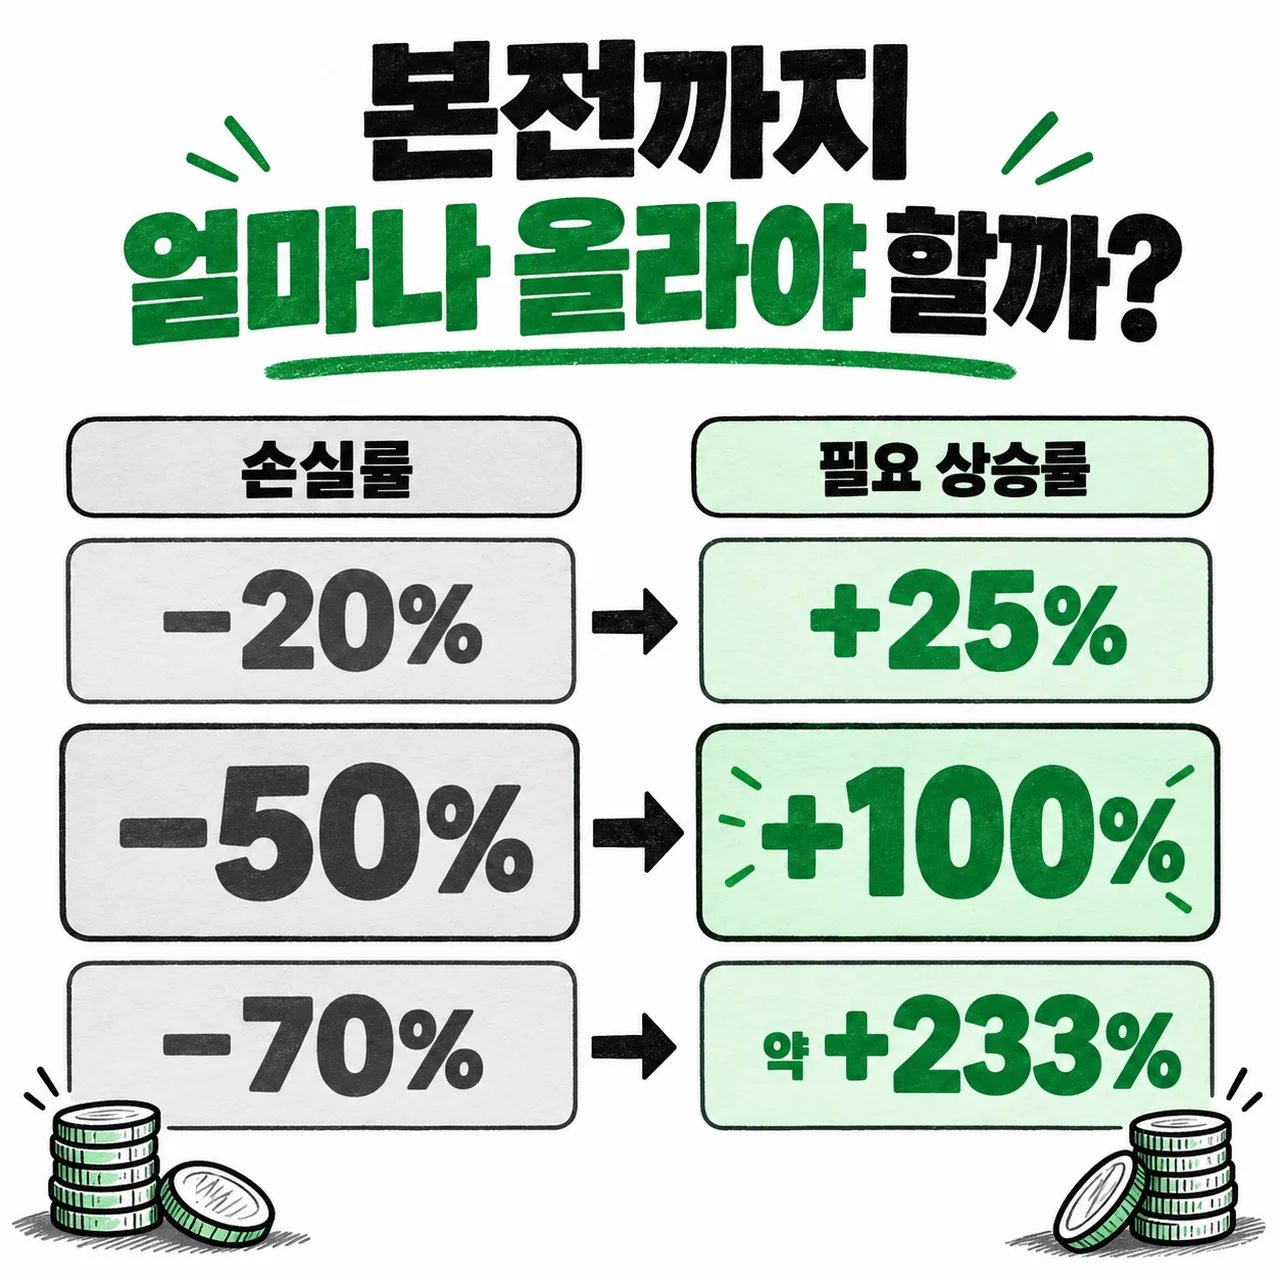
계좌에 −50%가 떠 있습니다. 절반을 잃었으니 50%만 오르면 돌아올 것 같지만, 본전까지는 지금 가격에서 100% 올라야 합니다. 떨어질 때와 오를 때 퍼센트를 곱하는 금액이 다르기 때문입니다.
설명을 위한 가정으로 민준 씨가 한 주에 10,000원인 주식을 100주 샀다고 하겠습니다. 쓴 돈은 100만 원입니다. 이후 주가가 5,000원이 됐고, 중간에 더 사거나 팔지는 않았습니다. 아래 계산에서는 수수료·세금·배당을 제외합니다.
50% 빠진 뒤에 50% 오르면 얼마인가요?
민준 씨의 주식은 이제 50만 원어치입니다. 여기서 주가가 50% 오르면 늘어나는 돈은 원래 넣었던 100만 원의 절반이 아닙니다.
지금 남은 50만 원의 절반, 25만 원입니다.
- 하락 뒤 평가금액: 1,000,000 × (1 − 0.5) = 500,000원
- 여기서 50% 상승: 500,000 × (1 + 0.5) = 750,000원
- 처음 금액과의 차이: 750,000 − 1,000,000 = −250,000원
50% 올랐는데도 처음보다 25만 원 적습니다. 반면 50만 원이 100만 원이 되려면 50만 원이 더 필요하죠. **남은 돈만큼 한 번 더 늘어야 하니 상승률은 100%**입니다.
한 주 가격으로 계산해도 같습니다. 5,000원에서 7,500원으로 오르는 것은 +50%, 10,000원으로 오르는 것은 +100%입니다. 계좌 전체 금액과 한 주 가격 중 어느 쪽을 쓰든, 중간에 수량이 바뀌지 않았다면 비율은 같습니다.
손실률 20%와 30%는 얼마나 올라야 돌아오나요?
이번에는 민준 씨의 100만 원이 각각 80만 원, 70만 원으로 줄어든 경우를 따로 보겠습니다. 두 하락이 연달아 일어났다는 뜻은 아닙니다.
20% 손실이면 모자란 돈은 20만 원입니다. 현재 평가금액 80만 원으로 나누면 200,000 ÷ 800,000 × 100 = 25%입니다. 30% 손실이면 300,000 ÷ 700,000 × 100 = 약 42.9%가 필요합니다.
손실률이 커질수록 되돌아오는 데 필요한 상승률은 더 가파르게 커집니다.
| 현재 손실률 | 본전까지 필요한 상승률 |
|---|---|
| −10% | 약 +11.1% |
| −20% | +25% |
| −30% | 약 +42.9% |
| −40% | 약 +66.7% |
| −50% | +100% |
| −60% | +150% |
| −70% | 약 +233.3% |
70%를 잃으면 100만 원 중 30만 원이 남습니다. 70만 원을 채워야 하니 700,000 ÷ 300,000 × 100 = 약 233.3%입니다. 그림에는 이 값을 정수에 가깝게 줄여 ‘약 +233%’로 표시했습니다.
계산식에는 마이너스 20을 넣으면 되나요?
회복률은 현재 가격에서 원래 가격까지 필요한 상승률을 말합니다. 손실률만 알고 있을 때는 아래 식을 씁니다.
회복률 = (1 ÷ (1 − 손실률)) − 1
이 식의 손실률에는 손실의 크기를 양수 소수로 넣습니다. −20%가 표시돼 있다면 0.2를 넣는 겁니다. −20이나 −0.2를 넣으면 다른 계산이 됩니다.
- 20% 손실: (1 ÷ (1 − 0.2)) − 1 = 0.25 → 25%
- 50% 손실: (1 ÷ (1 − 0.5)) − 1 = 1 → 100%
처음 금액을 1이라고 두면, 20% 하락한 뒤에는 0.8이 남습니다. 1 ÷ 0.8 = 1.25는 현재 금액의 1.25배가 되어야 한다는 뜻입니다. 여기서 이미 있는 1배를 빼면 앞으로 늘어야 할 0.25배만 남습니다.
현재가와 평단가를 알고 있다면 ‘평단가 ÷ 현재가 − 1’로 바로 구해도 됩니다. 민준 씨는 (10,000 ÷ 5,000 − 1) × 100 = 100%입니다. 손실률 100%에서는 나누는 값이 0이 되어 이 식으로 회복률을 구할 수 없습니다.
물타기로 평단가가 낮아지면 손해도 줄어드나요?
같은 현재가에서 평단가가 내려가면 본전까지 필요한 상승률도 낮아집니다. 하지만 추가 매수 직후 주가가 그대로라면 기존 손실금액은 사라지지 않습니다.
민준 씨가 보고 있던 퍼센트와 원화 손실이 왜 다르게 움직이는지는 평단가 계산 글의 40만 원 예시로 비교할 수 있습니다. 그 글의 서연 씨는 180주에 166만 원을 썼고, 현재가는 7,000원입니다. 평가금액은 126만 원이므로 손실은 40만 원입니다.
7,000원에 142주를 더 사면 매입금액은 265만 4천 원, 평가금액은 225만 4천 원이 됩니다. 차이는 여전히 40만 원입니다. 다만 본전까지 필요한 상승률은 달라집니다.
- 추가 매수 전: (1,660,000 ÷ 1,260,000 − 1) × 100 = 약 31.7%
- 추가 매수 후: (2,654,000 ÷ 2,254,000 − 1) × 100 = 약 17.7%
줄어든 비율에는 새로 넣은 99만 4천 원이 함께 들어 있습니다. 이후 가격이 움직이면 손익이 변하는 수량도 180주에서 322주로 늘어납니다. 이 산수만으로 추가 매수 여부가 정해지는 것은 아닙니다.
물타기 계산기에 보유수량·평단가·현재가·추가예산을 넣으면 추가 매수 전후를 같은 매수가 기준으로 비교할 수 있습니다. 비용을 포함하면 실제 본전 가격은 비용을 제외한 평단가보다 조금 더 높습니다.
빌린 돈이 있으면 이 표만 보면 되나요?
표는 주식 가격이 얼마까지 올라야 하는지만 계산합니다. 대금 납부일이나 이자를 대신 계산하지는 않습니다.
민준 씨가 자기 돈만 쓴 가정과 달리, 현금보다 큰 주문을 넣었다면 결제할 돈이 따로 남아 있을 수 있습니다. 주문이 들어가는 금액은 증거금 글, 부족한 돈을 채우는 날짜는 미수거래 글에 이어져 있습니다.
신용으로 매수했다면 기다리는 동안 붙는 신용이자도 비용에 포함됩니다. 담보가 부족해 처분되는 조건은 반대매매 글에서 따로 다룹니다. 필요한 상승률이 25%라는 숫자가 나왔다고, 그 가격까지 보유할 수 있는 기간이 정해진 것은 아닙니다.
회복률 표와 예시는 본문의 나눗셈으로 직접 계산했습니다. 민준 씨와 서연 씨의 거래는 설명을 위한 가정입니다. 매수·매도 정산 시 비용이 반영되는 방식은 삼성증권 국내주식 결제 안내를 참고했습니다.